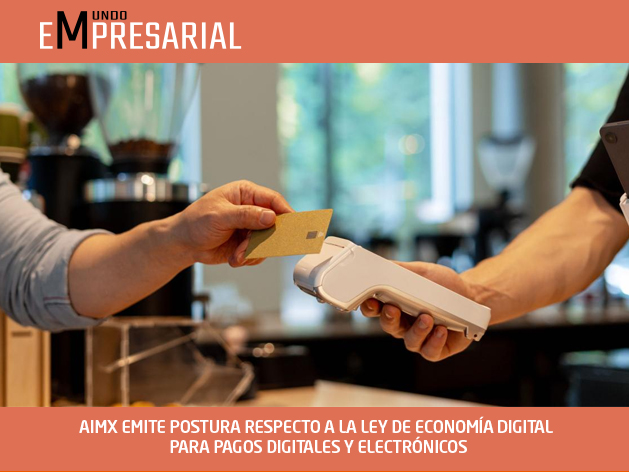
● La Asociación Mexicana de Internet A.C., organización representante de la industria tecnológica con 25 años de historia y trabajo ininterrumpido impulsando el desarrollo del ecosistema digital del país, manifiesta su postura respecto a la Ley de Economía Digital para Pagos Digitales y Electrónicos, publicada en el Diario Oficial de la Federación
La Asociación Mexicana de Internet A.C., respalda el objetivo de la Ley de Economía Digital para Pagos Digitales y Electrónicos, publicada en el Diario Oficial de la Federación, el pasado 4 de noviembre. México necesita depender menos del efectivo, y esta ley da pasos que llevaban años pendientes.
“Nuestro respaldo viene acompañado de una advertencia: La ley parte de un diagnóstico incompleto: asume que la infraestructura ya existe y que sólo falta “adopción”. A nuestro juicio faltan seis cosas más: capacitación, confianza, conectividad, dispositivos adecuados, reglas de privacidad y certeza sobre quién paga la transición”, asegura Iván Díaz González, Vicepresidente de Innovación y Tecnologías Emergentes de la AIMX.
La ley entró en vigor el 5 de noviembre. A partir de entonces, la Secretaría de Hacienda tiene 15 días hábiles para definir los sectores donde el pago digital será la única opción. “Lo que se escriba en siguientes días semanas decidirá si esta ley incluye o excluye; por eso la AIMX presenta ocho propuestas concretas y ponemos nuestra capacidad técnica a disposición de las autoridades”, señala Díaz González.
El ingeniero y abogado especializado en derecho digital y ciberseguridad apunta que la ley acierta en lo esencial, dado que un 85.2% de la población usa efectivo de manera frecuente en compras de 500 pesos o menos (datos de ENIF 2024). “La dependencia en el cash deja sin crédito a quien no puede demostrar lo que gana, encarece cada operación y abre espacio al dinero ilícito”.
Por ello, la Asociación respalda la determinación en las siguientes prioridades:
• Si, a un gobierno que cobra en digital: Los tres órdenes de gobierno deberán aceptar pagos digitales en trámites y servicios.
• Si, a la interoperabilidad: El Banco de México podrá ordenar que las terminales acepten códigos QR y homologar la experiencia de uso de las aplicaciones financieras, lo que reduce la barrera de entrada para quien nunca ha usado una.
• Si, a la identidad digital con efectos jurídicos. Abrir una cuenta a distancia es la diferencia entre tener o no tener servicios financieros donde nunca habrá sucursal.
• Si, a mayor formalización sin nuevos impuestos. Cada pago digital deja un historial que permite a un pequeño negocio demostrar ingresos y acceder a crédito formal, y aporta trazabilidad contra el lavado de dinero y la extorsión.
Aspectos preocupantes:
La Asociación considera que hay cinco vacíos que pueden convertir una buena ley en una fuente de exclusión, fraude y litigio:
1. La adopción no es un problema de costumbre: Quien paga en efectivo no lo hace por inercia. Nadie le ha enseñado a usar estas herramientas con seguridad y ha visto a personas cercanas perder sus ahorros. La ley ordena a las entidades financieras difundir sus productos (artículo 20), pero no crea un programa de capacitación con metas, presupuesto y responsables.
2. Resuelve la identificación, no la autenticación: La CURP Digital permite saber quién abre una cuenta. No evita que un defraudador convenza a esa persona de autorizar una transferencia, que es donde se origina buena parte del fraude. La ley no prevé reglas de reembolso ni estándares de seguridad para los comercios y tesorerías que ahora recibirán pagos de forma masiva.
3. La infraestructura que falta está del lado de la gente: SPEI, CoDi y DiMo funcionan; la señal, el teléfono y el idioma no siempre. La ley ordena programas de conectividad (artículo 18), pero su transitorio quinto niega recursos adicionales, y sólo admite efectivo ante contingencias extraordinarias que no sean recurrentes (artículos 15 y 16). Los comercios con problemas de conectividad quedarían en incumplimiento, y las aplicaciones financieras siguen exigiendo equipos recientes y operando en español en un país con 68 lenguas indígenas y más de siete millones de hablantes. Del lado del pequeño comercio falta, además, saber quién paga. Según un estudio presentado por la CONCANACO SERVYTUR ante la Cámara de Diputados, 94% de las MiPyMEs tienen celular y 88% internet, pero 46% no aceptan pagos con tarjeta: el costo de las comisiones es el principal obstáculo.
4. Falta dar mayor peso a la privacidad: Las palabras “privacidad” y “datos personales” no aparecen en el articulado. Tras las reformas publicadas en julio de 2025, identidad biométrica, línea telefónica, cuenta y cada transacción quedan unidas por una sola clave, la CURP, y pueden ser requeridas por la Plataforma de Inteligencia Nacional sin que la ley exija, como regla general, autorización judicial. Lamentablemente, el país ya no tiene un garante autónomo de datos personales, y mientras una contraseña comprometida se puede cambiar; una huella digital o un rostro, no.
5. Da un “cheque en blanco” a Hacienda. El artículo 13 le permite decidir a Haciendo dónde el pago digital será la única forma de pago, sin definición de “sector estratégico”, sin criterios, sin consulta pública, sin límites por monto y sin un medio de defensa para quien resulte afectado. El artículo 14 permite fijar plazos de transición, pero los deja a discreción de cada autoridad. Esa amplitud tensiona el poder liberatorio que la Ley Monetaria da a los billetes y expone la ley a amparos.
“Si una actividad cotidiana entra a la lista antes de que existan capacitación, señal y reglas de privacidad, el resultado no será una mayor inclusión. Una persona sin cuenta, sin teléfono o sin señal simplemente dejará de poder comprar”, advierte Díaz González.
Lo que propone la AIMX:
Casi todo cabe en las disposiciones de carácter general que la ley ordena emitir, las primeras en un plazo de 30 días hábiles. Lo que no quepa ahí cabe en una reforma breve.
1. Un programa nacional de capacitación y concientización: Módulos obligatorios y en lenguaje claro al abrir cualquier cuenta, campañas permanentes sobre los fraudes que realmente ocurren y capacitación a cada comercio que empiece a cobrar en digital. Con la participación de las autoridades educativas y de las dependencias que atienden a personas mayores y grupos en situación de vulnerabilidad, y con metas públicas medidas en la ENIF.
2. Reembolso garantizado ante fraude: Devolución en plazo breve de toda operación fraudulenta sin culpa de la persona usuaria, con un procedimiento de aclaración ágil y que recaiga en la entidad adecuada y no solo en la institución financiera. Sin confianza no hay adopción.
3. Criterios públicos y piso de efectivo: En particular para el artículo 13 de la ley, en los sectores elegidos por riesgo de lavado, monto promedio, bancarización de los usuarios y cobertura de red, con consulta pública, vigencia diferida, revisión anual y un procedimiento ágil para impugnar la inclusión de un sector. Idealmente, con un monto por debajo del cual el efectivo siempre se acepte con armonización expresa con la Ley Monetaria. El Gobierno ha planteado iniciar con gasolineras y casetas citando datos de terminales y conectividad; ese mismo estándar de evidencia debe exigirse a cada sector que se sume, con un diagnóstico por sector y región antes de restringir el efectivo. Para el pequeño comercio, esquemas de aceptación preferentes durante la transición, diseñados en una mesa técnica con la industria, y certeza de que un depósito o una transferencia no se presumirá ingreso acumulable: puede ser un préstamo o un traspaso entre cuentas propias.
4. Conectividad medida donde la gente vive: Asignación de presupuesto real para los programas del artículo 18. Exclusividad digital sólo donde la red alcance un umbral de disponibilidad verificable, y una contingencia que cubra las fallas estructurales, no sólo las extraordinarias.
5. Mayor inclusión con aplicaciones para los teléfonos de gama baja y versiones en las lenguas de México: Versiones ligeras de las aplicaciones financieras y de la CURP Digital para equipos de gama baja y poca señal. Interfaces y alertas en las lenguas indígenas con más hablantes, y canales asistidos para personas mayores y con discapacidad.
6. Mayores garantías para la privacidad: Finalidad, minimización y proporcionalidad; biometría sólo al abrir la cuenta y credenciales derivadas para cada pago; causa legal y control judicial para el acceso de cualquier autoridad al historial de pagos. Prohibición de usos secundarios, plazos de borrado e informes de transparencia de
la Plataforma Única de Identidad. La CURP Digital debe seguir siendo una opción, como dice el artículo 6, y no una condición.
7. Mejorar las garantías de seguridad y evidencias para quienes reciben pagos. Establecer condiciones para contar con estándares mínimos de seguridad y privacidad para comercios y tesorerías, con códigos QR dinámicos y firmados. Conservación de bitácoras de autenticación y operación conforme a la NOM-151, para facilitar que ante un juicio existan elementos probatorios. Neutralidad tecnológica y competitiva: reglas que fijen resultados y no tecnologías ni proveedores: para que bancos, fintech y nuevos participantes compitan en igualdad de condiciones. Habilitar códigos QR en las terminales exige inversión y planeación: calendarios públicos, periodos de prueba y gradualidad según el tamaño de los comercios.
8. Rendición de cuentas. Informe anual del Ejecutivo al Congreso sobre adopción, exclusión, fraude y uso de la información de identidad y de pagos, y revisión integral de la ley a los tres años.
Ninguna de estas medidas frena el objetivo de la ley; lo acelera. La gente adopta rápido lo que entiende, lo que funciona en su teléfono y lo que no la deja desprotegida cuando algo sale mal.
El llamado de la Asociación de Internet y de la industria digital
“Hacemos un llamado a la Secretaría de Hacienda, al Banco de México, a la CNBV y a la Agencia de Transformación Digital y Telecomunicaciones a someter a consulta pública la primera lista de sectores y las reglas secundarias antes de publicarlas. Quince días hábiles alcanzan para escuchar a quienes van a vivir con esas reglas. La mesa de análisis que la Comisión de Hacienda y Crédito Público de la Cámara de Diputados sostuvo con el sector privado en septiembre ya trazó la ruta: gradualidad, reglas claras sobre datos personales, neutralidad tecnológica, certeza fiscal y costos razonables para las mipymes. Las reglas secundarias deben recoger esos acuerdos”, señala Díaz González.
La Asociación de Internet MX recomienda:
● Realización de mesas técnicas con autoridades, industria, academia y sociedad civil mientras se redactan las disposiciones.
● Considerar la experiencia de las empresas dedicadas a la ciberseguridad, prevención de fraude y protección de datos a los contenidos de capacitación y a los estándares mínimos para comercios.
● Dar seguimiento público a la implementación, con indicadores de adopción, exclusión y fraude, y compartir información agregada y anónima de sus asociados para que la selección de sectores se apoye en datos reales de adopción.
● Contar con parámetros de medición del éxito de esta ley: no se medirá por el número de terminales instaladas, sino por preguntas como:
○ ¿Cuántas personas pagan con el celular dentro de tres años, y cuántas perdieron dinero en un fraude mientras aprendían?
○ ¿Alguien se quedó sin comprar comida o medicinas por no tener cuenta, teléfono o señal?
○ ¿Se usó la información de pagos para un fin distinto del que la ley autoriza?
“Las respuestas no dependen de la tecnología, que ya existe, sino de las reglas que aún no se han escrito. La adopción no se decreta: se construye. Y la inclusión financiera se logra abriendo cuentas, no cerrando cajas”, puntualiza Díaz González.