Dr. Josué Abid Pérez Pastrana, coordinador de la Maestría en Derecho Fiscal y Administración Tributaria en la Universidad Anáhuac México
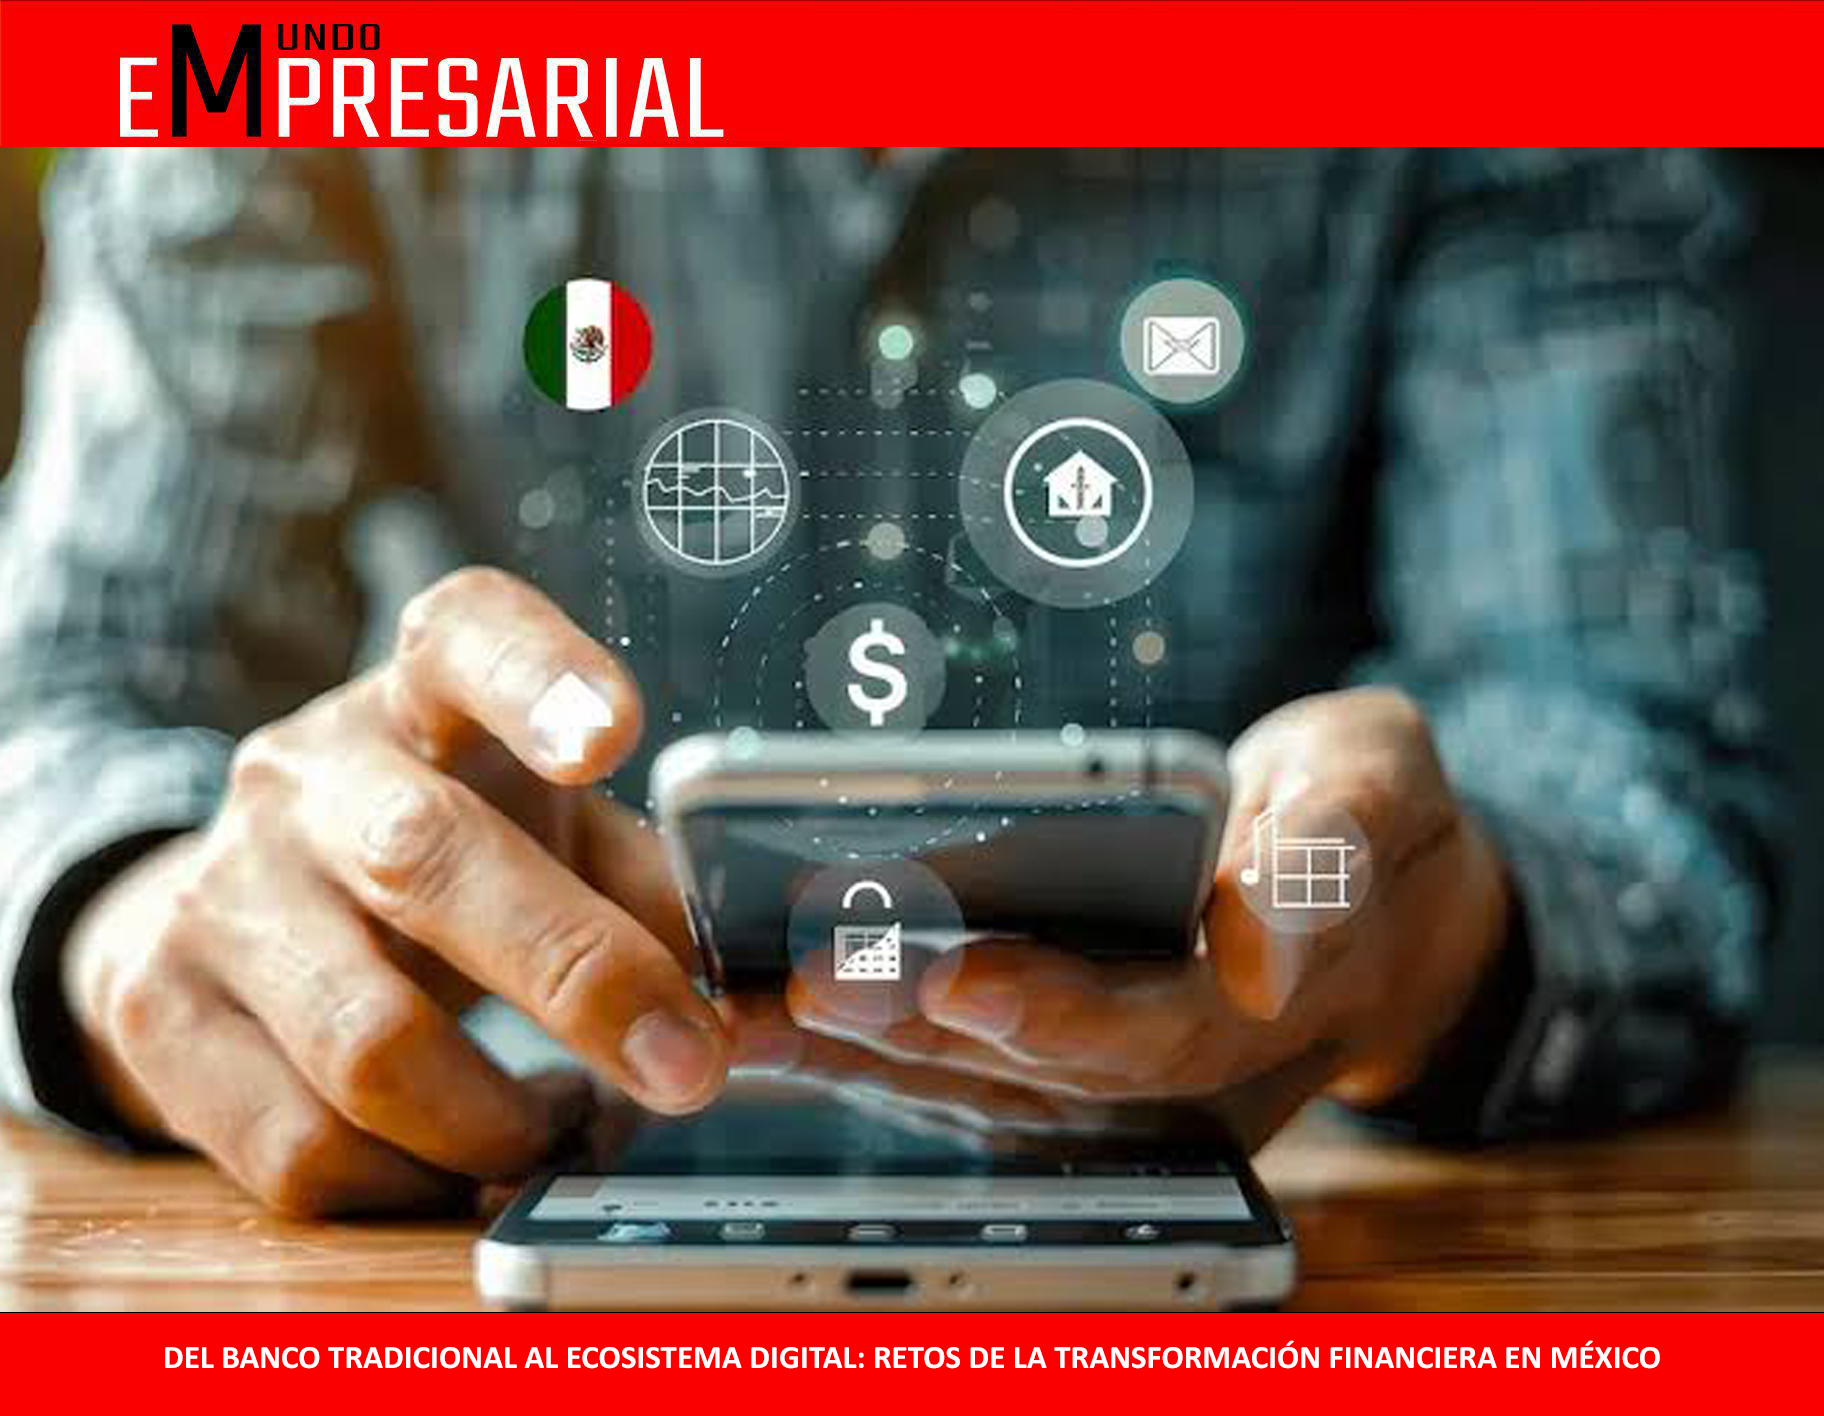
Hace no mucho tiempo, abrir una cuenta bancaria requería acudir a una sucursal, presentar documentación física y realizar diversos trámites presenciales. Actualmente, muchas de estas operaciones pueden efectuarse desde un teléfono móvil. No solo es posible abrir cuentas, sino también realizar pagos, transferencias o contratar productos financieros mediante plataformas digitales. Esta evolución ha transformado la relación entre las personas y las instituciones financieras, favoreciendo además el surgimiento de nuevos modelos de negocio.
Sin embargo, este fenómeno trasciende el ámbito tecnológico. También plantea importantes desafíos jurídicos relacionados con la protección de los usuarios, el tratamiento de datos personales, la seguridad de las operaciones y la distribución de responsabilidades frente a los riesgos. De ahí surge una pregunta fundamental: ¿cuenta el marco jurídico mexicano con herramientas suficientes para incorporar la innovación sin comprometer la confianza y la seguridad del sistema financiero?
El sistema financiero puede entenderse como el conjunto de instituciones, autoridades, mercados e instrumentos que permiten captar, administrar y canalizar recursos dentro de una economía. Su función principal es facilitar el ahorro, el financiamiento, los pagos y la administración de riesgos. La incorporación de herramientas tecnológicas no modifica esa esencia. Lo que cambia son los mecanismos mediante los cuales se ofrecen los servicios y se relacionan los usuarios con las instituciones financieras. Una cuenta contratada a través de una aplicación móvil sigue formando parte de una relación jurídica financiera, aunque ya no requiera la presencia física del cliente.
En México participan diversas autoridades en la regulación y supervisión de este sector. La Secretaría de Hacienda y Crédito Público interviene en la conducción de la política financiera; el Banco de México contribuye a la estabilidad monetaria y al buen funcionamiento de los sistemas de pagos; la Comisión Nacional Bancaria y de Valores supervisa distintas entidades financieras; y la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros protege los derechos de quienes utilizan estos servicios.
La transformación tecnológica también ha favorecido el desarrollo de empresas de tecnología financiera, conocidas como fintech. Su crecimiento motivó la expedición de la Ley para Regular las Instituciones de Tecnología Financiera en 2018, ordenamiento que estableció un marco jurídico específico para actividades innovadoras como el financiamiento colectivo y los fondos de pago electrónico.
No obstante, el principal reto no consiste únicamente en regular nuevas tecnologías, sino en mantener un equilibrio entre innovación y protección. Una regulación excesiva puede limitar el desarrollo de nuevos servicios; una regulación insuficiente puede trasladar riesgos a los usuarios y afectar la confianza en el sistema.
Uno de los desafíos más importantes es la protección de los datos personales. Las instituciones financieras recopilan información necesaria para identificar clientes, evaluar solicitudes y cumplir obligaciones regulatorias. En el entorno digital, este tratamiento puede realizarse de manera masiva y automatizada, lo que exige mayores estándares de transparencia y responsabilidad. Por ello, resulta indispensable que los usuarios conozcan qué información se obtiene, para qué se utiliza y bajo qué condiciones puede compartirse.
Un segundo reto es la ciberseguridad. Las operaciones financieras dependen de redes, sistemas de autenticación y plataformas tecnológicas que pueden ser vulnerables a fallas o ataques informáticos. Desde una perspectiva jurídica, la seguridad no implica garantizar la ausencia absoluta de riesgos, sino exigir a las instituciones medidas razonables de prevención, protección y respuesta frente a incidentes que puedan afectar la información o los recursos de los usuarios.
Un tercer reto se relaciona con los fraudes electrónicos. La suplantación de identidad, el robo de credenciales y diversas modalidades de engaño pueden generar operaciones que el usuario desconoce o niega haber autorizado. En estos casos surge una cuestión fundamental: determinar quién debe asumir las consecuencias económicas de una operación controvertida. La respuesta dependerá de las circunstancias concretas, del producto financiero involucrado y del marco normativo aplicable, pero resulta claro que la contratación digital no elimina las obligaciones de protección hacia los usuarios.
Asimismo, una misma operación puede involucrar a diversas entidades, como instituciones financieras, plataformas tecnológicas y proveedores de servicios de pago. Por ello, identificar quién presta el servicio, quién administra los recursos y quién responde ante una incidencia constituye un aspecto esencial para garantizar certeza jurídica.
México cuenta actualmente con un marco normativo importante para acompañar la evolución de los servicios financieros digitales. El problema principal no radica en la ausencia de regulación, sino en la necesidad de fortalecer los mecanismos de supervisión, protección y cumplimiento para responder a una realidad tecnológica en constante transformación.
La digitalización representa una oportunidad para ampliar el acceso a servicios financieros, facilitar los pagos y promover la inclusión financiera. Sin embargo, su éxito no debe medirse únicamente por la rapidez de las operaciones o por el número de aplicaciones disponibles, sino también por la seguridad y la confianza que ofrece a los usuarios. En consecuencia, el reto del Derecho Financiero contemporáneo consiste en garantizar que la innovación tecnológica se desarrolle dentro de un marco de legalidad, transparencia y responsabilidad. La protección de los datos personales, la ciberseguridad y la atención de los fraudes electrónicos son elementos indispensables para que la modernización del sistema financiero mexicano sea jurídicamente sostenib